Domain pfaj.de kaufen?
Wir ziehen mit dem Projekt
pfaj.de um.
Sind Sie am Kauf der Domain
pfaj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pfaj.de kaufen?
Was ist ein aktiver Rechtsträger?
Ein aktiver Rechtsträger ist eine juristische Person, die befugt ist, Rechte und Pflichten zu haben und diese auch aktiv auszuüben. Das bedeutet, dass sie Verträge abschließen, Eigentum besitzen, klagen und verklagt werden können. Beispiele für aktive Rechtsträger sind Unternehmen, Vereine, Stiftungen und staatliche Organisationen. Im Gegensatz dazu stehen passive Rechtsträger, die zwar Rechte und Pflichten haben, diese aber nicht aktiv ausüben können. Es ist wichtig, zwischen aktiven und passiven Rechtsträgern zu unterscheiden, um die rechtlichen Beziehungen und Verantwortlichkeiten klar zu definieren. **
Wer sind die Rechtsträger einer Schule?
Die Rechtsträger einer Schule können je nach Land und Schulsystem unterschiedlich sein. In vielen Fällen sind die Rechtsträger öffentliche oder staatliche Institutionen wie Kommunen oder Bildungsministerien. In einigen Fällen können aber auch private Organisationen oder Stiftungen die Rechtsträger von Schulen sein. **

Ähnliche Suchbegriffe für Rechtsträger
Top-Angebote
Produkte zum Begriff Rechtsträger:
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist der Unterschied zwischen einem Linksträger und einem Rechtsträger?
Ein Linksträger ist eine Person, die politisch eher linke oder progressive Ansichten vertritt und sich für soziale Gerechtigkeit und Gleichheit einsetzt. Ein Rechtsträger hingegen vertritt politisch eher konservative oder rechte Ansichten und legt Wert auf individuelle Freiheit und Marktwirtschaft. Der Unterschied liegt also in den politischen Überzeugungen und Zielen, die sie verfolgen. **
-
Warum sind Einzelunternehmen von Freiberuflern keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im UmwG?
Einzelunternehmen von Freiberuflern sind keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im Umwandlungsgesetz (UmwG), da sie keine eigenständige juristische Person sind. Sie werden als natürliche Personen geführt und können daher nicht in andere Rechtsträger eingegliedert oder von ihnen abgespalten werden. Die Umwandlungsmöglichkeiten nach dem UmwG stehen nur juristischen Personen wie GmbHs oder AGs zur Verfügung. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **


Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
Top-Angebote
Produkte zum Begriff Rechtsträger:
-
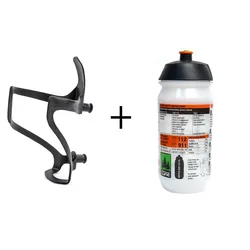
TUNE Flaschenhalter RechtsträgerTUNE Rechtsträger – seitlich zur Flasche greifen, auch im kleinen Rahmen Wenig Platz im Rahmen muss den Griff zur Trinkflasche nicht kompliziert machen. Der TUNE Rechtsträger gibt die Flasche seitlich frei und eignet sich damit besonders für Fullys und kleine Rahmendreiecke. Bei Montage am Unterrohr erreichst Du sie von rechts – passend, wenn Du bevorzugt mit der rechten Hand zur Flasche greifst. Der leichte Carbonhalter bietet festen Halt auf Straße und Trail. Sein mattes UD-Finish bleibt dabei dezent und fügt sich in die Optik Deines Bikes ein. Highlights Seitliche Flaschenentnahme für kleine Rahmendreiecke und Fullys Zugriff von rechts bei Montage am Unterrohr Leichter Carbonhalter mit Aluminium-Trägerplatte Fester Flaschenhalt vom Rennrad bis zum Enduro Dezente Carbonoptik mit mattem UD-Finish technische Daten: Material Halter: Carbon Material Schrauben: Aluminium Material Trägerplatte: Aluminium Ausführung: Rechtshänder Finish: UD matt Farbe: carbon-schwarz Gewicht Herstellergewicht: ca. 21g (Halter) Gewicht selbst gewogen: 22g Lieferumfang 1x TUNE Flaschenhalter Rechtsträger35,00 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
TUNE Flaschenhalter Rechtsträger inklusive Flasche 500 mlTUNE Flaschenhalter Rechtsträger inklusive Flasche Mit dem Rechtsträger bringt Tune jetzt einen Flaschenhalter speziell für Fullys und Rahmen mit kleinem Rahmendreieck, bei dem die Trinkflasche seitlich entnommen wird. Er bietet sicheren Halt auch bei härtesten Einsatz und ist somit Ideal für die Nutzung am Rennrad, Cross Country Bike bis hin zum Enduro. Hier in der ergonomisch speziell auf Rechtshänder angepassten Ausführung. Der Flaschenhalter kommt Tune-typisch in dezentem Matt-Carbon daher und passt somit optisch nahezu an jedes Bike. technische Daten: Material: Carbon Schrauben: Aluminium Trägerplatte: Aluminium Ausführung: Rechtshänder Flaschengröße: 0,5l oder 0,75l Farbe: carbon-schwarz Finish: UD matt Gewicht: ca. 21g (Halter)49,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein aktiver Rechtsträger?
Ein aktiver Rechtsträger ist eine juristische Person, die befugt ist, Rechte und Pflichten zu haben und diese auch aktiv auszuüben. Das bedeutet, dass sie Verträge abschließen, Eigentum besitzen, klagen und verklagt werden können. Beispiele für aktive Rechtsträger sind Unternehmen, Vereine, Stiftungen und staatliche Organisationen. Im Gegensatz dazu stehen passive Rechtsträger, die zwar Rechte und Pflichten haben, diese aber nicht aktiv ausüben können. Es ist wichtig, zwischen aktiven und passiven Rechtsträgern zu unterscheiden, um die rechtlichen Beziehungen und Verantwortlichkeiten klar zu definieren. **
-
Wer sind die Rechtsträger einer Schule?
Die Rechtsträger einer Schule können je nach Land und Schulsystem unterschiedlich sein. In vielen Fällen sind die Rechtsträger öffentliche oder staatliche Institutionen wie Kommunen oder Bildungsministerien. In einigen Fällen können aber auch private Organisationen oder Stiftungen die Rechtsträger von Schulen sein. **
-
Was ist der Unterschied zwischen einem Linksträger und einem Rechtsträger?
Ein Linksträger ist eine Person, die politisch eher linke oder progressive Ansichten vertritt und sich für soziale Gerechtigkeit und Gleichheit einsetzt. Ein Rechtsträger hingegen vertritt politisch eher konservative oder rechte Ansichten und legt Wert auf individuelle Freiheit und Marktwirtschaft. Der Unterschied liegt also in den politischen Überzeugungen und Zielen, die sie verfolgen. **
-
Warum sind Einzelunternehmen von Freiberuflern keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im UmwG?
Einzelunternehmen von Freiberuflern sind keine verschmelzungsfähigen oder abspaltungsfähigen Rechtsträger im Umwandlungsgesetz (UmwG), da sie keine eigenständige juristische Person sind. Sie werden als natürliche Personen geführt und können daher nicht in andere Rechtsträger eingegliedert oder von ihnen abgespalten werden. Die Umwandlungsmöglichkeiten nach dem UmwG stehen nur juristischen Personen wie GmbHs oder AGs zur Verfügung. **
Ähnliche Suchbegriffe für Rechtsträger
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann man den Rentenaufbau durch verschiedene Anlagestrategien und Vorsorgepläne in den Bereichen Finanzen, Versicherung und Altersvorsorge optimieren?
Um den Rentenaufbau zu optimieren, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in verschiedene Anlagestrategien wie Aktien, Anleihen, Investmentfonds oder Immobilien zu investieren. Zudem sollte man sich über verschiedene Vorsorgepläne informieren, wie beispielsweise die Riester-Rente oder die betriebliche Altersvorsorge, um von staatlichen Zulagen und Steuervorteilen zu profitieren. Des Weiteren ist es ratsam, eine private Rentenversicherung abzuschließen, um eine zusätzliche Einkommensquelle im Alter zu haben. Zuletzt sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen an der Anlagestrategie und den Vorsorgeplänen vornehmen, um den Rentenaufbau kontinuier **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.